Gedanken, Erfahrungen und Perspektiven aus der Praxis
Impulse für neue Perspektiven
In meinem Blog greife ich aktuelle Themen rund um Unternehmertum, Innovation, Finanzierung, nachhaltige Entwicklung und gesellschaftlichen Wandel auf. Dabei geht es nicht nur um Antworten, sondern auch um das Hinterfragen, Einordnen und Weiterdenken von Entwicklungen und Trends. Der Austausch mit Kolleg:innen, Expert:innen und interessierten Leser:innen ist mir wichtig. Ich freue mich über Anregungen, Rückmeldungen und Diskussionen zu den Beiträgen.
Kleine Unternehmen in Mexiko in der Pandemie-Krise mit digitalen Tools stärken
Juni 2021
Wie kann man kleine Familienbetriebe ohne Digitalisierungserfahrung in der COVID-Krise digital stärken? Erfahrungen aus Mexiko teilen wir in unserem Blog auf dem Portal FinDEV.
Digitalisierung – auch ein Thema für kleine Betriebe
Juni 2021
Spätestens seit die Corona-Pandemie unsere Welt durcheinanderwirbelt ist Digitalisierung aus unserem Alltag nicht mehr wegzudenken.
Bis vor kurzem klang Digitalisierung nach einem Wort aus der Konzernwelt. Aber Digitalisierung ist auch für kleine Betriebe mehr denn je von Bedeutung. Doch wie kann die Einführung von scheinbar komplexen digitalen Modellen gerade in kleinen, mittelständischen Betrieben gelingen?
Wesentlich ist die richtige Perspektive. Es geht nicht darum, wie mittelständische Betriebe digitale Modelle umsetzen können. Vielmehr sollten digitale Instrumente mittelständische Betriebe dabei unterstützen, ihre Kunden zu erreichen, ihren Vertrieb zu stärken und ihre Prozesse zu vereinfachen.
Hierfür sind individuelle Konzepte notwendig. Sie müssen einerseits aktuelle Strukturen, Ziele und Kundengruppen der Betriebe berücksichtigen und zugleich zukunftsorientierte (neue) Perspektiven für die Betriebe aufzeigen und vorsehen.
Derartige Konzepte kann man nur zusammen mit den jeweiligen Betrieben entwickeln. Sie müssen beides einbeziehen: die detaillierten Kenntnisse und Erfahrungen der Betriebe, ihrer Eigner und Mitarbeiter wie auch innovative Impulse externer Experten und Fachleute. Mit modernen, partizipativen Methoden der Strategieentwicklung ist das auch in kleinen Betrieben möglich.
Ausgehend vom Bedarf der Kunden und von den betriebsinternen Notwendigkeiten kann man erfolgversprechende, individuelle Lösungen entwickeln: für manche Betriebe kann Digitalisierung die Einrichtung einer Webseite und eines digitalen Vertriebskanals bedeuten, für andere die Einführung digitaler Instrumente zur Verbesserung von Produktion oder Qualitätskontrolle und für weitere beispielsweise die Einführung eines digital gesteuerten Einkaufs.
Um die Umsetzung der individuellen Digitalisierungsstrategien zu begleiten und zu finanzieren, gibt es eine Reihe von Förderprogramme. Doch darf die Umsetzung nicht nur technisch angegangen werden. Wesentlich ist es, Eigner und Mitarbeitern in den Betrieben mitzunehmen. Es geht nicht nur darum, neues Wissen zu vermitteln, sondern es kommt auch darauf an, Einstellungen und Perspektiven zu erweitern, um Veränderung möglich zu machen. Die Dringlichkeit hierfür ist spätestens seit der aktuellen Corona-Krise deutlich geworden.
Cambio climático e inclusión financiera de Mipymes
März 2020
Cambio climático e inclusión financiera de Mipymes
El gas de invernadero en la atmosfera según investigaciones recientes se encuentra en sus nivel más alto de los últimos ochocientos mil años y tiene efectos cada vez más severos. Esta situación requiere cambios profundos en las economías y sociedades a nivel mundial.
También las micro y pequeñas empresas tendrán que adaptar sus operaciones, productos y servicios a este nuevo entorno, requiriendo apoyo, inversiones y financiamiento para ello. Por lo mismo, los esfuerzos de inclusión financiera para Mipymes tienen que enfocar y atender estas necesidades de forma informada y adecuada.
Los efectos del cambio climático se observan específicamente en tres dimensiones: en el sistema natural se presentan con creciente frecuencia sequías, tormentas e inundaciones, además de efectos en la flora y fauna de las regiones. En las sociedades el cambio climático puede generar problemas de salud y epidemias, olas masivas de conflictos y migración. Todo ello puede generar profundos disturbios en los mercados, además de cambios en la demanda y nuevas necesidades de consumo e inversión.
Dos enfoques principales se presentan para enfrentar el cambio climático: 1. mitigación de las emisiones de carbono dióxido, para reducir el gas de invernadero en la atmósfera y aportar a limitar el cambio climático y sus efectos. 2. Adaptación al nuevo entorno generando cambios en las operaciones e innovando productos y servicios ofrecidos en los mercados.
Pareciera imposible poder realizar estrategias de mitigar o enfrentar el cambio climático en las micro y pequeñas empresas, No obstante, a la larga es necesario e inevitable, por lo que desde ahora es importante visualizar e iniciar este tipo de estrategias en el segmento.
Un enfoque es reducir el uso de energía y fortalecer el uso de energías renovables, además de usar motores y combustibles bajos en emisiones. Invertir en nuevos sistemas logísticos y desarrollar estructuras de abastecimiento regionales servirá para reducir el transporte en las cadenas de producción y comercialización. Otro aspecto importante es ajustar los productos y los procesos de producción, reducir el uso de empaques o usar empaques no desechables.
Finalmente, se requieren generar y ofrecer productos y servicios innovadores, que atienden nuevas necesidades de las personas, basados en los cambios del clima y los efectos que se viven en cada región. En la producción alimenticia, por ejemplo, se harán necesario nuevos cultivos, que aguantan sequías debido al cambio climático. En la construcción se requieren nuevos materiales que permiten adecuar viviendas y edificios a nuevas condiciones climáticas. Otro ejemplo son servicios digitales innovadores, que serán una solución para reducir trayectos de transporte y con ello uso de energía, de combustibles en muchos ámbitos.
Definitivamente actuar será inevitable, sea para reducir la emisión de carbono dióxido o para contrarrestar o atender efectos del cambio climático. Las micro y pequeñas empresas necesitan apoyo para poder analizar, visualizar, implementar y financiar los cambios y ajustes requeridos.
Todas las medidas implicarán gastos o inversiones importantes, por lo que requieren estrategias de financiamiento y servicios financieros adecuados, además de nuevos modelos de negocio y rentabilidad.
Hay una ventana de tiempo reducida para actuar. El cambio climático es irreversible. Los cambios para mitigarlo o reducir sus efectos se tienen que generar ahora. Se requiere contar con instituciones financieras informadas, que entiendan el nuevo entorno y que tengan la capacidad de diseñar y ofrecer productos financieros innovadores y adecuados para acompañar a las micro y pequeñas empresas en sus ajustes necesarios al cambio climático.
FORBES MÉXICO
Februar 2020
QUE NECESITAN LAS MIPYMES PARA CRECER
Empresas familiares que están por cambiar de categoría necesitan servicios financieros adecuados a sus necesidades, que actualmente no hallan en el mercado.
¿Qué necesitan las microempresas para crecer? Este estudio va por la respuesta
Videoblog: Kleinstunternehmen auf dem Weg zum kleinen Unternehmen
September 2019
Kleinstunternehmen auf dem Weg zum kleinen Unternehmen
In Mexiko gibt es ein Segment von Kleinstunternehmen, die organisch gewachsen sind und nun in die Kategorie der kleinen Unternehmen fallen. Dieses Segment weist spezifische Charakteristiken auf und auch einen spezifischen Bedarf an Finanzdienstleistungen, der über den von Kleinstunternehmen hinausgeht. Im Video wird das Segment präsentiert, und zwei Unternehmerinnen stellen ihre Firma und ihre Zukunftspläne vor.
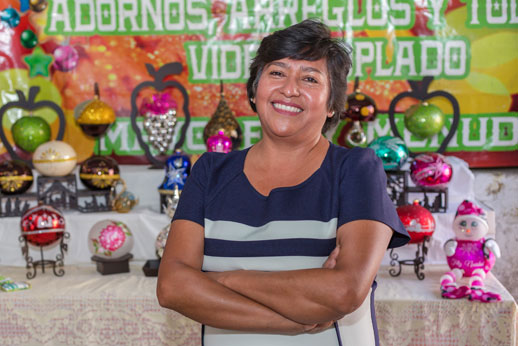
Family owned, small companies as local growth leaders with long life expectancy
August 2019
Family owned, small companies are local growth leaders with long life expectancy and need specific financial services and support.
Please read my blog on Portal FinDev: link
Abstract. – In Mexico, there exits a segment of micro entrepreneurs growing their businesses to be small companies. They are becoming growth leaders and generate relevant employment on the local level. Currently, they have only limited access to adequate financial services and need specific financial products to support their further development. Our research “Necessities and use of financial services in family owned, small firms in Mexico” shows, that there are small companies which based on their own efforts and income have grown out of the micro business segment and are bound to grow further in the future. These small companies have unique characteristics and their owners operate and take decisions in a specific way, different from those to be observed in micro businesses.
With our team at Solliv (www.solliv.com) we accompanied 20 of these small firms during a year, to observe their development, their financial life and financial decisions. The research was funded by MetLife Foundation Mexico. The results of the study were presented in Mexico in June 2019. The blog describes the characteristics of this segment of small companies, which are relevant to local economies and their specific needs and demand for financial services.